
黄金、数字货币、硬通货,普通人家里到底该攥住哪个才踏实
打理家里资产二十多年,黄金、数字货币、硬通货这三个词我反复琢磨过。很多人把它们笼统归为"能扛住通胀的东西",但真做过功课的人清楚,三者底层逻辑差得远。我见过太多人搅在一起配置,结果哪个都没拿明白。
金条家里确实囤着,不是信仰,是物理锚。金价从2000年的270美元一路涨到2025年超3000美元黄金数字货币硬通货,中间经历过2013年的跳水,长期曲线就摆在那儿。它的价值不依赖任何银行或政府背书,攥在手里的就是它本身。家里留5%到8%的黄金,图的不是赚快钱,是极端情况下不跟着纸币一起归零。
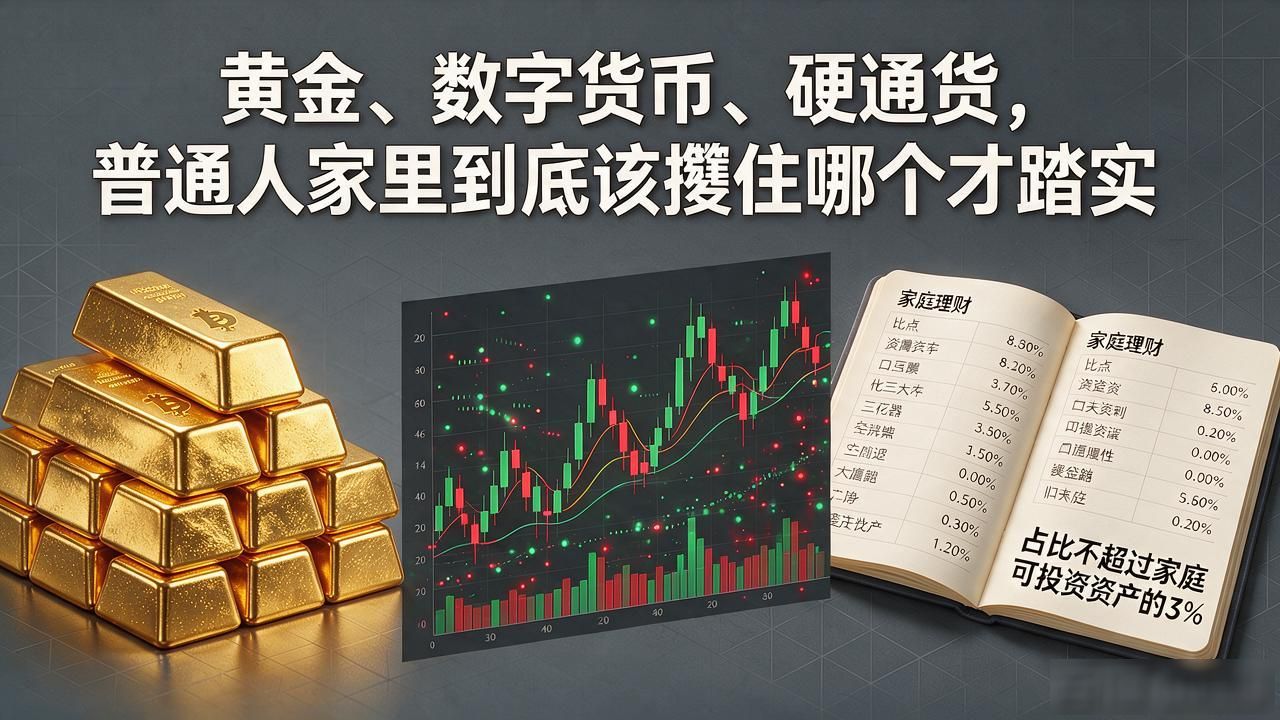
数字货币这块,我2021年高点割过肉,亏得够疼。冷静下来看,它和黄金的逻辑是反的——黄金是对冲,数字货币更像高波动期的风险资产。比特币2024年突破7万美元黄金、数字货币、硬通货,普通人家里到底该攥住哪个才踏实,2025年在10万和6万之间反复震荡,这振幅你心不心疼?我现在的做法是占比不超过家庭可投资资产的3%,亏完不伤筋动骨,涨起来才算彩蛋。
硬通货说白了就是美元、欧元、日元这类主流法币。很多人以为换成美元就稳了,2022年美联储疯狂加息,美元理财产品照样吃瘪。它的优势在于流动性极强、全球接受度高,但本质还是信用货币,印钞机一开,购买力就稀释了。我会在家庭外汇持仓里放两三种硬通货,分散单一货币的汇率风险,而不是指望它帮你扛住通胀。
