
央行数字货币怎样运行?从央行印钞到扫码支付全流程拆解
央行数字货币的运转,本质上是一套"央行直接负债"的闭环。我参与数字人民币试点推广这几年,把从发行、流通到回存的全链路走了一遍,用最直白的话讲清楚。
发行走的是"双层架构"。央行将数字人民币下发给指定运营机构,主要是大型商业银行,由它们面向公众提供兑换和钱包服务。央行不直接对零售用户开放,通过银行完成"货币创造"的最后一公里,和纸币时代央行印钞、银行放贷的逻辑一脉相承央行数字货币怎样运行,只是介质从纸张变成了加密数字凭证。
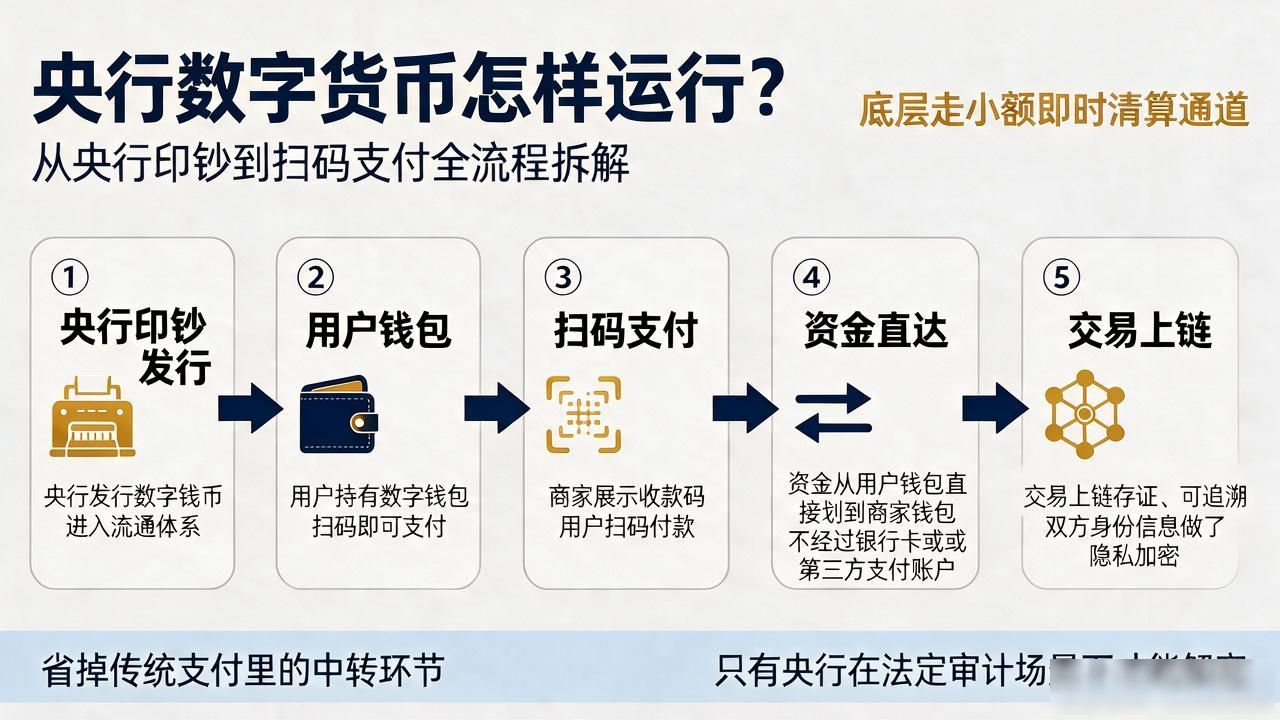
用户用钱包付款,底层走"小额即时清算"通道。商家扫码收款后,资金从用户钱包直接划到商家钱包,不经过银行卡或第三方支付账户,省掉了传统支付里的中转环节。交易上链存证、可追溯,但双方身份信息做了隐私加密央行数字货币怎样运行?从央行印钞到扫码支付全流程拆解,只有央行在法定审计场景下才能解密。
数字人民币和银行活期存款可以自由互转,1:1兑换,没有手续费。把钱从钱包转回银行账户,就回到了传统存款体系;反过来从卡里提出来充入钱包,完成"存款→央行负债"的切换。对老百姓来说,跟纸币硬币跟存款之间兑换没有任何区别,不会因为"数字"就多花一分钱。
整套系统依托分布式账本加密码学做底层,密钥由央行和运营机构分持,单方无法伪造交易。离线场景下手机没网也能"碰一碰"完成小额转账,交易暂存本地、联网后自动上链确认,安全由硬件SE芯片兜底。
