
金融学里的数字货币到底啥意思?跟扫码支付完全是两回事
教了十五年货币银行学,每次有学生问"数字货币是啥",我都要先纠正一个误区——它不是支付宝,不是微信红包,也不是比特币。在金融学语境里,数字货币是一个有明确制度内涵的概念,跟"用电子方式花钱"根本不是一回事。
从制度层面说金融学数字货币的含义,数字货币的核心是中央银行直接发行的数字形态货币。它不经过商业银行这个中间环节,不存在"存款货币"那套层层嵌套的体系。你手机里显示的余额,传统意义上是你在银行的存款;而数字货币是央行负债,地位等同于你手里那张百元纸币,只是换了个载体。
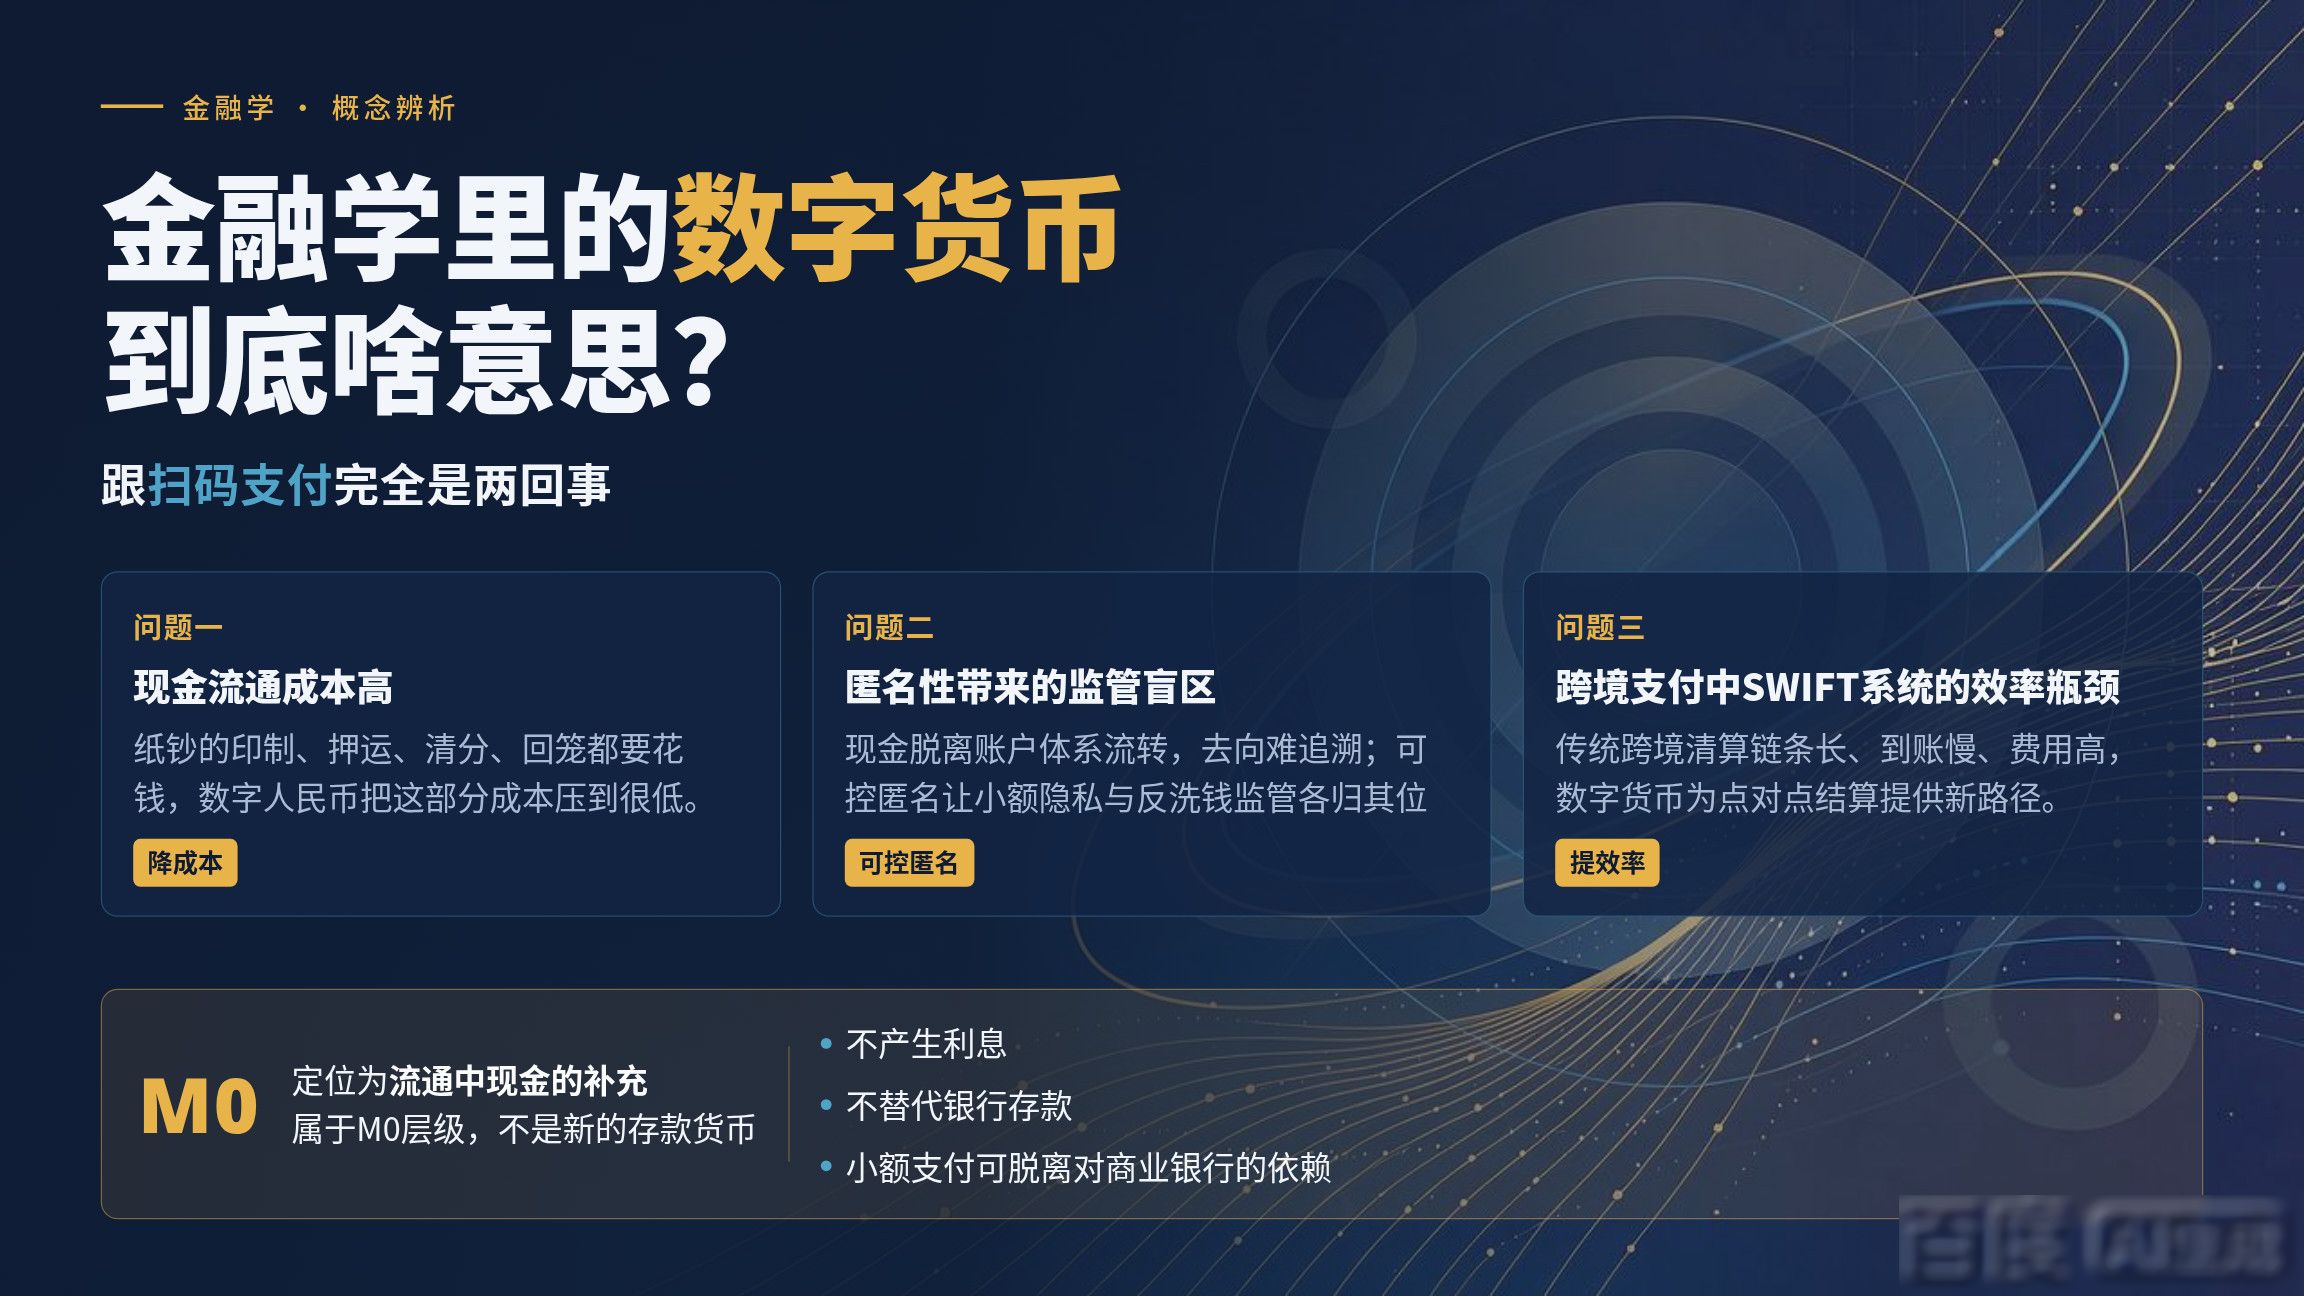
具体到数字人民币,它解决的是一个很实际的问题:现金流通成本高、匿名性带来的监管盲区、跨境支付中SWIFT系统的效率瓶颈。数字人民币作为M0层级的补充,不产生利息,不替代银行存款,但能让小额支付脱离对商业银行的依赖。
从金融学理论看金融学里的数字货币到底啥意思?跟扫码支付完全是两回事,数字货币真正改变的是货币创造机制。传统体系里,央行发基础货币,商业银行通过贷款"乘数"扩张货币供给。数字货币若实现央行直达用户,货币乘数的运作逻辑就得重写,这对宏观审慎监管、货币政策传导路径都是深层冲击,远不是"换个支付工具"能概括的。
所以下次再说"数字货币",别只想到扫码。它背后是货币形态的跃迁、金融基础设施的重构,是教科书里"货币"这个概念在数字时代的重新定义。
