
中国数字货币发展怎么样了?数字人民币试点与跨境布局一文讲清
中国数字货币的发展常被误读为"电子版纸币"中国数字货币的发展,实际它是央行货币体系的底层重构。数字人民币自2020年启动试点,已从冬奥展示窗口扩展到多城日常消费场景,技术路线和跨境应用都在快速迭代。理解它,得看它如何改变货币的流通与结算逻辑。
架构上,数字人民币采用双层设计——央行向商业银行批量发行,商业银行再向公众派发。它支持离线支付,无网络环境下照样完成交易,在偏远地区价值突出。与微信支付不同,数字人民币是法定货币,具有无限法偿性中国数字货币发展怎么样了?数字人民币试点与跨境布局一文讲清,不依赖商业平台信用背书。
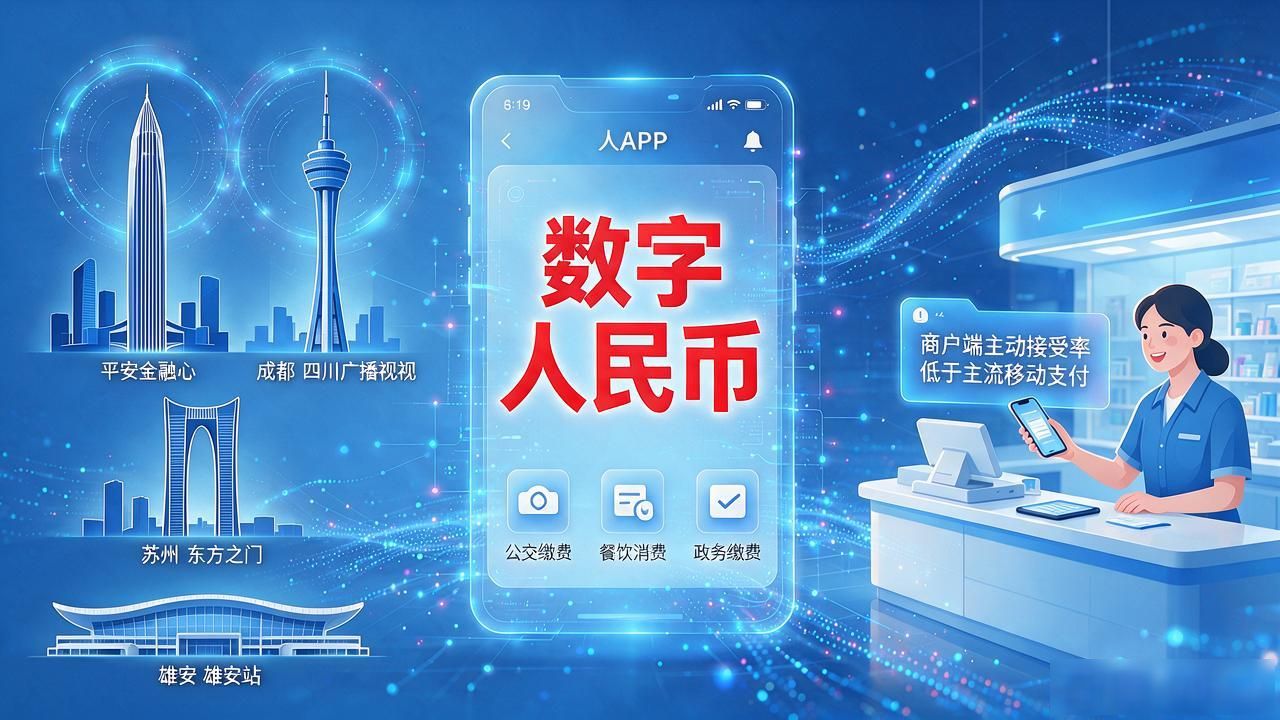
试点方面,数字人民币已扩展至深圳、成都、苏州、雄安等城市,覆盖公交、餐饮、政务缴费等场景。到2026年,APP注册用户突破数亿,在工资发放、个税退税、社保领取中率先跑通。但商户端主动接受率仍低于主流移动支付,"推而不用"的瓶颈还在。
跨境维度,mBridge(多边央行数字货币桥) 将中国数字人民币与泰国、阿联酋、沙特央行数字货币打通,2026年进入跨行测试,目标把跨境汇款从数天压缩到几秒,绕开SWIFT清算通道。这是国际关注最集中的一步。
绕不开的阻力:公众对数据可追溯的隐私担忧始终存在,离线支付的安全风控尚未完全成熟。数字人民币大概率不会取代微信和支付宝,而是作为底层支付基础设施与之共存——你扫码时选哪个入口,后台结算逻辑完全不同。
