
python数字货币量化编程,新手怎么写策略上实盘
做数字货币量化交易这几年,Python基本是我的唯一工具。从数据获取、策略回测到实盘下单,整套流程跑下来,踩过的坑比写过的代码还多。
数据层是地基。我用ccxt库统一接入Binance、OKX等交易所API,拉取K线和深度数据存到PostgreSQL里。关键是要处理不同交易所的时间戳对齐问题,时间戳偏移哪怕一毫秒都会让回测结果失真。
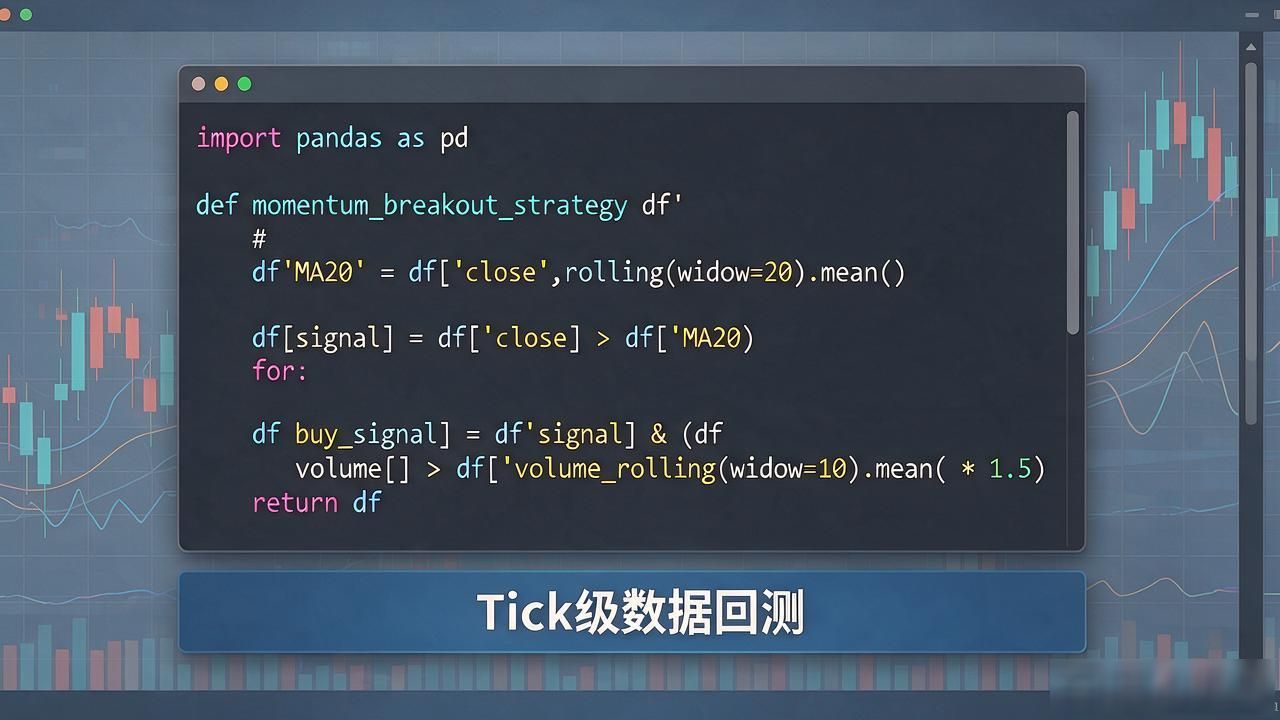
策略逻辑我用pandas加numpy写,比如一套动量突破策略:滚动窗口算均线,价格上穿20日均线且成交量放大1.5倍就触发买入。回测一定要用tick级数据,日线回测跑出来的收益拿到实盘基本打三折。
实盘这块我写了一套事件驱动框架,用asyncio处理多交易所并发下单。风控模块单独拆出来python数字货币量化编程,新手怎么写策略上实盘,每笔交易前检查持仓比例和最大回撤阈值python数字货币量化编程,单日亏损超总资金3%就自动熔断停机。
监控和日志新手最容易忽略。我搭了Grafana看板实时看策略PnL、滑点、资金费率,日志用结构化JSON落盘方便按订单号追溯。策略迭代大概两周一次,改完先跑一个月paper trading再切实盘。
